एचडीएफसी बैंक बिजनेस मॉडल: कासा और रिटेल मूरत
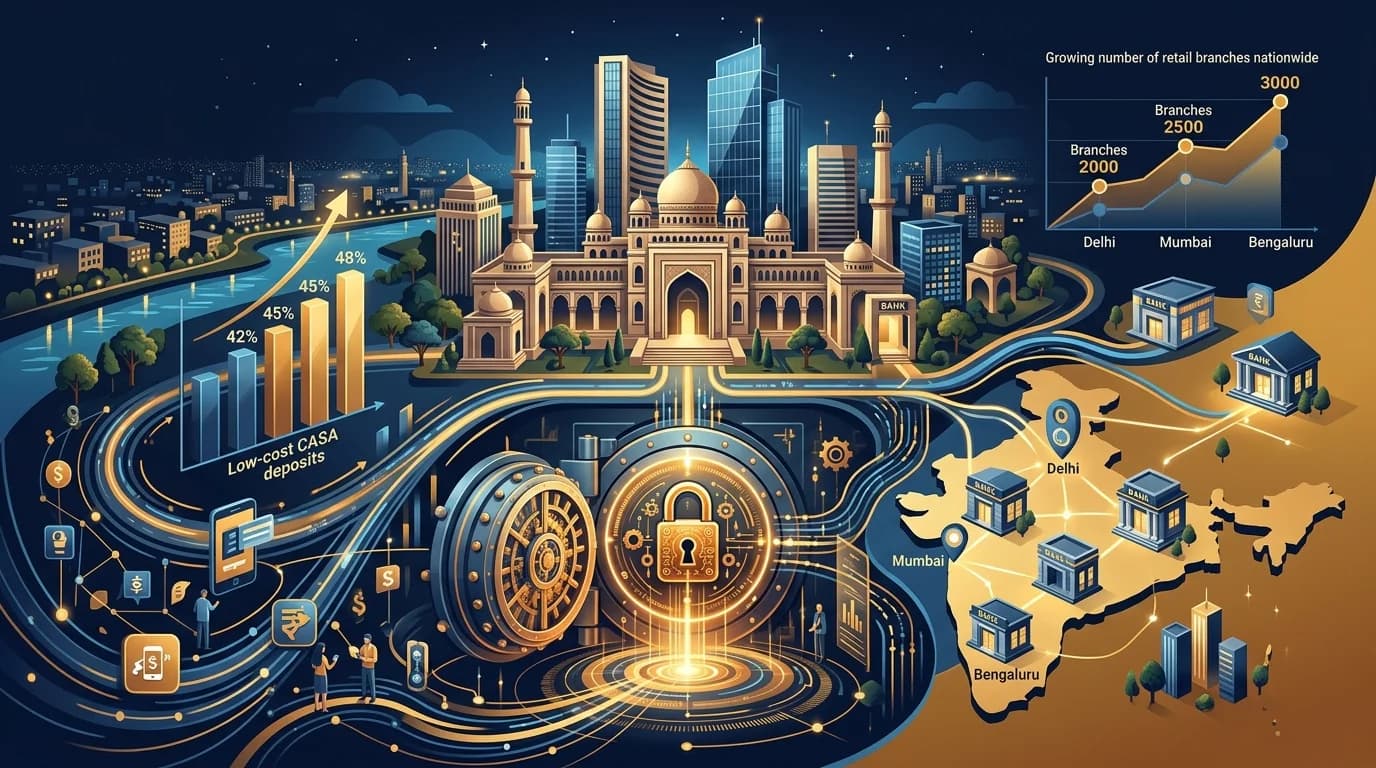
एचडीएफसी बैंक बिजनेस मॉडल: कम लागत वाला कासा इंजन और खुदरा किला
त्वरित सारांश: वाणिज्यिक बैंकिंग में, पैसा एक वस्तु है। जब दो बैंक समान ₹50 लाख का गृह ऋण या वर्किंग कैपिटल (Working Capital) सुविधा प्रदान करते हैं, तो सबसे कम खरीद लागत वाली संस्था अनिवार्य रूप से जीतती है। एचडीएफसी बैंक, भारत का निजी क्षेत्र का सबसे बड़ा ऋणदाता, जिसकी बैलेंस शीट ₹36 लाख करोड़ ($430B) से अधिक है, ने भारतीय वित्त में सबसे टिकाऊ प्रतिस्पर्धी बढ़त (Moat) बनाने में तीन दशक बिताए हैं: एक अजेय चालू खाता बचत खाता (CASA) जमा फ्रेंचाइजी को एक रूढ़िवादी, चक्र-परीक्षणित क्रेडिट अंडरराइटिंग संस्कृति के साथ जोड़ा गया है जिसने तीन अलग-अलग अर्थव्यवस्थाओं में सकल गैर-निष्पादित परिसंपत्तियों (एनपीए) को 1.5% से नीचे रखा है। संकट.
बैंकिंग लागत लाभ: बैंक का कच्चा माल पैसा है। जबकि थोक एनबीएफसी ऋण बाजारों से 7.5%-8.5% पर उधार लेते हैं, एचडीएफसी बैंक के चेकिंग और बचत खाते में जमा से 4.5%-4.9% के करीब धन की प्रभावी मिश्रित लागत प्राप्त होती है। वह स्थायी 300 आधार बिंदु प्रसार एचडीएफसी बैंक को बेहतर शुद्ध ब्याज मार्जिन बनाए रखते हुए सबसे सुरक्षित प्रमुख उधारकर्ताओं को चुनने की अनुमति देता है।
+---------------------------------------------------------------------------------------------------+
|                        HDFC BANK LOW-COST DEPOSIT & UNDERWRITING FLYWHEEL                         |
+---------------------------------------------------------------------------------------------------+
                                                  │
         ┌────────────────────────────────────────┼────────────────────────────────────────┐
         ▼                                        ▼                                        ▼
+──────────────────────────+             +──────────────────────────+             +──────────────────────────+
| 8,800+ BRANCH NETWORK    |             | LOW-COST CASA DEPOSITS   |             | PRIME RETAIL UNDERWRITING|
| • Semi-Urban Expansion   |             | • Current Acc (0% Cost)  |             | • Salaried Prime Focus   |
| • Local Trust Magnet     |             | • Savings Acc (3% Cost)  |             | • Gross NPA < 1.3%       |
| • High Customer Stickiness|            | • Blended Cost: ~4.7%    |             | • Zero Lumpy Infra Bet   |
+──────────────────────────+             +──────────────────────────+             +──────────────────────────+
         │                                        │                                        │
         └────────────────────────────────────────┼────────────────────────────────────────┘
                                                  ▼
+---------------------------------------------------------------------------------------------------+
| SYNTHESIS: High Net Interest Spreads + Consistent 1.9%–2.0% Return on Assets (RoA) Compounding    |
+---------------------------------------------------------------------------------------------------+
🏛️ 1. कच्चे माल की Moat (प्रतिस्पर्धी बढ़त): कासा अनुपात और जमा अर्थशास्त्र
प्रत्येक विनिर्माण व्यवसाय खरीद मूल्यों पर ध्यान देता है। बैंकिंग में, जमा कच्ची सूची है, और ऋण तैयार उत्पाद हैं।
जमा लागत की शारीरिक रचना:
- चालू खाते (0% ब्याज): व्यापारियों, व्यापारियों, निगमों और संस्थागत पेरोल द्वारा बनाए रखा जाता है। एचडीएफसी बैंक फ्लोट आय और लेनदेन शुल्क एकत्र करते समय इन शेष राशि पर शून्य ब्याज देता है।
- बचत खाते (2.75%-3.0% ब्याज): खुदरा वेतन खाते जहां भारतीय पेशेवर बरसात के दिनों में तरलता जमा करते हैं।
- सावधि/सावधि जमा (6.5%-7.5% ब्याज): पूंजी जो बाजार उपज की मांग करती है और चक्रीय रूप से आगे बढ़ती है।
हजारों भारतीय प्रौद्योगिकी, वित्तीय और औद्योगिक नियोक्ताओं के बीच कॉर्पोरेट वेतन एकाधिकार स्थापित करके, एचडीएफसी बैंक पहले ही दिन ग्राहकों का वेतन प्राप्त कर लेता है। ऐतिहासिक रूप से, एचडीएफसी बैंक ने CASA अनुपात 42% से 48% बनाए रखा, जिससे इसे लगातार निजी प्रतिस्पर्धियों के बीच फंड की सबसे कम लागत मिलती रही।
+───────────────────────────────────────────────────────────────────────────────────────────────────+
|                               COST OF FUNDS BENCHMARKING (ESTIMATES)                              |
+───────────────────────────────────+───────────────────────────+───────────────────────────────────+
| Bank / Lending Institution        | CASA Ratio (%)            | Blended Cost of Funds (%)         |
+───────────────────────────────────+───────────────────────────+───────────────────────────────────+
| HDFC Bank (Post-Merger Normalized)| 38.0% – 41.0%             | 4.85% – 5.10%                     |
| ICICI Bank                        | 40.0% – 42.0%             | 4.90% – 5.15%                     |
| Kotak Mahindra Bank               | 47.0% – 50.0%             | 4.70% – 4.95%                     |
| Wholesale NBFC / Shadow Bank      | 0.0% (No CASA License)    | 7.60% – 8.30%                     |
+───────────────────────────────────+───────────────────────────+───────────────────────────────────+
🛡️ 2. हामीदारी का किला: एक धर्म के रूप में जोखिम प्रबंधन
आदित्य पुरी द्वारा स्थापित और परेश सुकथांकर जैसे अनुभवी जोखिम अधिकारियों के नेतृत्व में, एचडीएफसी बैंक ने 2011 और 2018 के बीच भारतीय बैंकिंग क्षेत्र को पंगु बनाने वाले हर विनाशकारी कॉर्पोरेट ऋण चक्र से परहेज किया:
- इंफ्रास्ट्रक्चर डेट ट्रैप (2012-2016): जबकि राज्य के स्वामित्व वाले बैंकों और आक्रामक निजी साथियों ने बिजली, स्टील और राजमार्ग परियोजनाओं के लिए भारी ऋण दिया, एचडीएफसी बैंक ने सख्त एक्सपोजर कैप बनाए रखीं। जब गैर-निष्पादित परिसंपत्ति (एनपीए) संकट सामने आया, तो पीएसयू बैंकों ने दोहरे अंक वाले बुरे ऋण दर्ज किए; एचडीएफसी बैंक का सकल एनपीए सुरक्षित रूप से 1.2% के करीब स्थिर रहा।
- आईएल एंड एफएस और शैडो बैंकिंग पतन (2018): एचडीएफसी बैंक ने ब्लू-चिप कॉर्पोरेट ग्राहकों के बीच अपनी बाजार हिस्सेदारी का विस्तार करने के लिए तरलता संकट का फायदा उठाते हुए, संकटग्रस्त एनबीएफसी में असुरक्षित थोक जोखिम से परहेज किया।
- ग्रेन्युलर रिटेल लेंडिंग: एकल बड़े उधारकर्ताओं में ऋण केंद्रित करने के बजाय, एचडीएफसी बैंक ने ऑटो ऋण, क्रेडिट कार्ड, व्यक्तिगत ऋण और बंधक में विविधता ला दी, जो व्यापक मालिकाना क्रेडिट स्कोर एल्गोरिदम और पेरोल ट्रैकिंग द्वारा समर्थित है।
जोखिम प्रबंधन विरोधाभास: बैंकिंग में, आर्थिक उछाल के दौरान सबसे तेजी से बढ़ने वाला ऋणदाता लगभग हमेशा जोखिम का कम मूल्य निर्धारण करने वाला होता है। सच्ची उत्कृष्टता इस बात से परिभाषित नहीं होती है कि आप धूप के मौसम में कितना उधार देते हैं, बल्कि इससे परिभाषित होता है कि मानसून विफल होने पर कितने लोग ऋण चूक जाते हैं।
🔄 3. मेगा-विलय परिवर्तन: एचडीएफसी लिमिटेड को अवशोषित करना
Enjoyed this post?
Get our weekly digest delivered free.
जुलाई 2023 में, एचडीएफसी बैंक ने अपनी मूल बंधक आवास वित्त कंपनी, एचडीएफसी लिमिटेड को अवशोषित करके भारतीय वित्तीय इतिहास में सबसे बड़ा कॉर्पोरेट विलय संपन्न किया।
+───────────────────────────────────────────────────────────────────────────────────────────────────+
|                                THE MERGER INTEGRATION DYNAMICS                                    |
+───────────────────────────────────────────────────────────────────────────────────────────────────+
                                                  │
                 ┌────────────────────────────────┴────────────────────────────────┐
                 ▼                                                                 ▼
+─────────────────────────────────+                               +─────────────────────────────────+
| SHORT-TERM TRANSITION HEADWINDS |                               | LONG-TERM STRUCTURAL ADVANTAGES |
| • Credit-to-Deposit (LDR) > 100%|                               | • 30-Year High-Value Mortgage   |
| • Temporary NIM Compression     |                               | • Massive Cross-Sell Opportunity|
| • Liquidity & CRR/SLR Buffers   |                               | • Elimination of Holding Drag   |
+─────────────────────────────────+                               +─────────────────────────────────+
संक्रमण चुनौती:
एचडीएफसी लिमिटेड खुदरा शाखा बैंकिंग नेटवर्क के बिना एक थोक-वित्त पोषित बंधक फाइनेंसर था। एचडीएफसी बैंक में ₹6 लाख करोड़ की बंधक संपत्ति लाने से बैंक का ऋण-से-जमा अनुपात (एलडीआर) 105% से ऊपर बढ़ गया और इसका मिश्रित CASA अनुपात कम हो गया।
दीर्घकालिक क्रॉस-सेल Moat (प्रतिस्पर्धी बढ़त):
- अंतिम ग्राहक एंकर: एक बंधक 15 से 20 साल का वित्तीय संबंध है जिसमें वस्तुतः शून्य पूर्व भुगतान घर्षण होता है। विलय से पहले, एचडीएफसी लिमिटेड के 70% से अधिक बंधक ग्राहक कहीं और बैंकिंग करते थे। एचडीएफसी बैंक अब आक्रामक रूप से उन उच्च निवल मूल्य वाले उधारकर्ताओं को अपनी चेकिंग, क्रेडिट कार्ड, धन प्रबंधन और बीमा पारिस्थितिकी तंत्र में शामिल कर रहा है।
- जमा प्रतिस्थापन: 3 से 4 वर्ष की अवधि में, एचडीएफसी बैंक महंगे थोक बांडों को कम लागत वाली खुदरा शाखा जमाओं से बदल रहा है, जिससे अर्जित ऋण पुस्तिका पर स्थायी 150-200 बीपीएस स्प्रेड विस्तार खुल रहा है।
🏬 4. Moat (प्रतिस्पर्धी बढ़त) के रूप में शाखा वितरण घनत्व
जबकि फिनटेक नव-बैंकों ने तर्क दिया कि भौतिक शाखाएं अप्रचलित थीं, एचडीएफसी बैंक ने भौतिक उपस्थिति को दोगुना कर दिया, 2020 में 5,400 शाखाओं से बढ़कर आज 8,800 से अधिक शाखाएं हो गईं, जिसमें 50% से अधिक अर्ध-शहरी और ग्रामीण (एसयूआरयू) भौगोलिक क्षेत्रों में स्थित हैं।
भारत में शाखाएँ अभी भी क्यों जीत रही हैं:
- हाई-टिकट वेल्थ के लिए ट्रस्ट एंकर: मध्यवर्गीय भारतीय जमाकर्ताओं को पारिवारिक बचत, सावधि जमा और व्यावसायिक राजस्व के लिए ट्रस्ट के लिए भौतिक शाखाओं की आवश्यकता होती है।
- जमा संचयन मशीनें: एक परिपक्व शाखा (3+ वर्ष पुरानी) एक उच्च-मार्जिन नकद खरीद इंजन के रूप में काम करती है, जो स्थानीय एमएसएमई और कृषि वर्किंग कैपिटल (Working Capital) के केंद्र के रूप में काम करते हुए कम लागत वाली जमा में ₹80 से ₹150 करोड़ उत्पन्न करती है।
📊 5. वित्तीय वास्तुकला और रिटर्न प्रोफ़ाइल
एचडीएफसी बैंक का कंपाउंडिंग इंजन सख्त गणितीय स्थिरता द्वारा शासित होता है:
| वित्तीय मीट्रिक | 10-वर्षीय औसत | लक्ष्य बैंड (विलय के बाद) | रणनीतिक निहितार्थ |
|---|---|---|---|
| संपत्ति पर रिटर्न (आरओए) | 1.90% – 2.05% | 1.80% – 1.95% | शीर्ष स्तरीय वैश्विक बैंकों में सबसे ऊंचे |
| ROE (ROE (इक्विटी पर प्रतिफल)) (आरओई) | 16.5% – 18.0% | 15.5% – 17.0% | इक्विटी कमजोर किए बिना जैविक पूंजी उत्पन्न करता है |
| शुद्ध ब्याज मार्जिन (एनआईएम) | 4.00% – 4.30% | 3.50% - 3.75% (गर्त) ➔ 3.90% (सामान्यीकृत) | उच्च लागत वाली थोक देनदारियाँ समाप्त होने पर स्थिरीकरण |
| सकल एनपीए अनुपात | 1.15% – 1.35% | <1.30% | क्रेडिट चक्रों के माध्यम से सुदृढ़ परिसंपत्ति गुणवत्ता |
📈 6. मूल्यांकन गुणक और मूल्य-से-बुक (पी/बी) गतिशीलता
ऐतिहासिक रूप से, एचडीएफसी बैंक ने अपनी अनुमानित 20% वार्षिक आय वृद्धि और उत्कृष्ट संपत्ति गुणवत्ता के कारण 3.5x से 4.5x प्राइस-टू-बुक (पी/बी) के प्रीमियम मूल्यांकन गुणक का आदेश दिया।
+───────────────────────────────────────────────────────────────────────────────────────────────────+
|                           HDFC BANK HISTORICAL VALUATION BANDS (P/B)                              |
+───────────────────────────+───────────────────────────+───────────────────────────────────────────+
| Valuation Regime          | Historical P/B Multiple   | Market Narrative                          |
+───────────────────────────+───────────────────────────+───────────────────────────────────────────+
| Bull Market Euphoria      | 3.8x – 4.5x P/B           | Premium private sector compounder         |
| Historical 10-Yr Median   | 3.2x – 3.6x P/B           | Fair institutional compounder range       |
| Post-Merger Consolidation | 2.2x – 2.6x P/B           | Merger digestion concerns & LDR pressure  |
+───────────────────────────+───────────────────────────+───────────────────────────────────────────+
लंबी अवधि के निवेशकों के लिए, बैलेंस-शीट हानि के बजाय संरचनात्मक परिसंपत्ति पाचन द्वारा संचालित कई संपीड़न की अवधि ने ऐतिहासिक रूप से असममित जोखिम-इनाम खिड़कियां प्रस्तुत की हैं।
📌 बिजनेस लीडर्स और निवेशकों के लिए रणनीतिक उपाय
- खरीद लागत मूल्य निर्धारण शक्ति को निर्धारित करती है: किसी भी कमोडिटीकृत व्यवसाय (बैंकिंग, स्टील, लॉजिस्टिक्स) में, इन्वेंट्री की सबसे कम लागत वाला खिलाड़ी उद्योग की शर्तों को निर्धारित करता है।
- अच्छी अंडरराइटिंग के साथ तेज वृद्धि को कभी भ्रमित न करें: सच्चा जोखिम प्रबंधन डाउन-चक्र के दौरान सामने आता है; जब प्रतिस्पर्धी लड़खड़ाते हैं तो अनुशासित हामीदारी उद्यम मूल्य की रक्षा करती है।
- वितरण पुल डिजिटल और भौतिक: शुद्ध डिजिटल में संस्थागत विश्वास का अभाव है; शुद्ध भौतिक में परिचालन उत्तोलन का अभाव है। डिजिटल ऑनबोर्डिंग नाली के रूप में कार्य करने वाला एक सघन शाखा नेटवर्क टिकाऊ ग्राहक लॉक-इन बनाता है।
रिलायंस इंडस्ट्रीज के त्रि-पक्षीय पूंजी इंजन पर हमारे पिछले गहन अध्ययन का अन्वेषण करें और कैसे समूह एकाधिकार बनाने के लिए फ्री कैश फ्लो (Free Cash Flow) का लाभ उठाते हैं।
The insights, business case studies, and financial data presented on Knowelth are strictly for educational and strategic research purposes only. Knowelth and its authors are not SEBI-registered investment advisors or research analysts. Nothing published herein should be construed as personalized investment advice or a recommendation to buy or sell securities. Investments in the securities market are subject to market risks. Please conduct your own due diligence or consult a SEBI-registered financial planner before making investment decisions. Read our Editorial Policy.
Enjoyed this post?
Get our weekly digest delivered free.
Share this post:
पारदर्शिता प्रकटीकरण: Knowelth पाठक-समर्थित मंच है। जब आप हमारे लिंक्स के माध्यम से सेवाएं चुनते हैं, तो हमें बिना किसी अतिरिक्त लागत के कमीशन मिल सकता है। हमारा प्रकटीकरण पढ़ें।
संबंधित महत्वपूर्ण विश्लेषण
रिलायंस जियो बनाम एयरटेल 5G: ARPU और FWA जंग
रिलायंस जियो बनाम भारती एयरटेल 5G मुद्रीकरण: ARPU विस्तार, FWA और डेटा एकाधिकार त्वरित सारांश: भारतीय उपमहाद्वीप में 5G नेटवर्क बिछाने के लिए ₹2,00,000 करोड़ ($24 बिलियन) से अधिक के भारी पूंजीगत व्यय …
रिलायंस इंडस्ट्रीज का बिजनेस मॉडल: रिफाइनिंग कैश इंजन से जियो और रिटेल साम्राज्य
रिलायंस इंडस्ट्रीज का बिजनेस मॉडल: जामनगर रिफाइनरी से जियो और रिटेल साम्राज्य त्वरित सारांश: रिलायंस इंडस्ट्रीज लिमिटेड (RIL) भारत का सबसे मूल्यवान कॉर्पोरेट उद्यम है, जिसका वार्षिक राजस्व लगभग ₹10 ला…
ITC का बिजनेस मॉडल: सिगरेट कैश मशीन, FMCG साम्राज्य और होटल्स डीमर्जर
ITC का बिजनेस मॉडल: सिगरेट कैश मशीन, FMCG पैमाना और होटल्स डीमर्जर त्वरित सारांश: दशकों से भारतीय रिटेल निवेशकों के बीच बहस रही है कि ITC लिमिटेड एक अपराजेय कैश मशीन है या फिर पूंजी का गलत आवंटन करने …