एसआईपी बनाम एकमुश्त राशि: भारतीय निवेशकों के लिए 20 साल का गणितीय सत्य
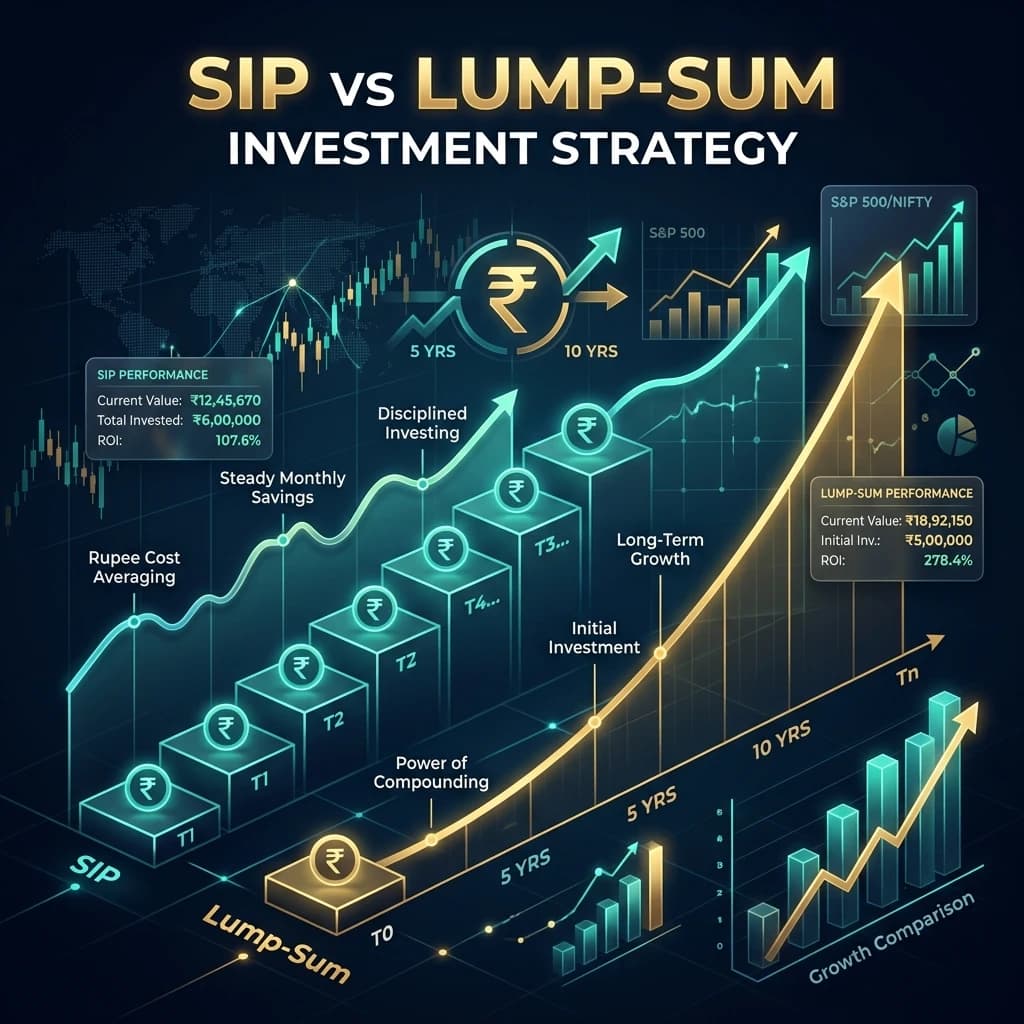
एसआईपी बनाम एकमुश्त राशि: भारतीय निवेशकों के लिए 20 साल का गणितीय सत्य
भारत में प्रत्येक बाजार चक्र खुदरा निवेशकों, म्यूचुअल फंड वितरकों, चार्टर्ड अकाउंटेंट और धन प्रबंधकों के बीच एक समान बहस को जन्म देता है: यदि मेरे पास आज एकमुश्त पूंजी उपलब्ध है, तो क्या मुझे इसे तुरंत इक्विटी बाजारों में निवेश करना चाहिए, या इसे व्यवस्थित निवेश योजना (एसआईपी) के माध्यम से समय के साथ बढ़ाना चाहिए?
लोकप्रिय व्यक्तिगत वित्त साहित्य लगभग सार्वभौमिक रूप से खुदरा धन सृजन के लिए निर्विवाद स्वर्ण मानक के रूप में व्यवस्थित निवेश योजनाओं (एसआईपी) का समर्थन करता है। निवेशकों को बाजार के शिखर और भावनात्मक घबराहट से बचाने के लिए रुपया-लागत औसत की प्रशंसा की जाती है। हालाँकि, जब हम एनएसई निफ्टी 50 टोटल रिटर्न इंडेक्स (टीआरआई) (2004-2024) से 20 वर्षों के अनुभवजन्य रोलिंग रिटर्न का सख्ती से विश्लेषण करते हैं, तो वित्तीय गणित एक बिल्कुल अलग वास्तविकता का खुलासा करता है: सभी 10-वर्षीय रोलिंग निवेश अवधियों में से लगभग 68% में एकमुश्त निवेश कंपित एसआईपी से बेहतर प्रदर्शन करता है।
यह व्यापक मात्रात्मक अनुसंधान ब्रीफिंग इक्विटी परिनियोजन रणनीतियों का गहन गणितीय, व्यवहारिक और वास्तुशिल्प विश्लेषण प्रदान करता है: ऊर्ध्वगामी अर्थव्यवस्थाओं में एकमुश्त आउटपरफॉर्मेंस की व्याख्या करने वाला कैश ड्रैग समीकरण, कई होल्डिंग विंडो में निफ्टी 50 टीआरआई सीएजीआर की तुलना करने वाला 20 साल का रोलिंग बैकटेस्ट डेटा, ऐतिहासिक दुर्घटनाओं के दौरान व्यवहार हानि विचलन मॉडलिंग (2008 जीएफसी, 2020 सीओवीआईडी शॉक), और ** व्यवस्थित स्थानांतरण योजना (एसटीपी) हाइब्रिड ढांचा गणितीय अल्फा और मनोवैज्ञानिक जोखिम के बीच व्यापार-बंद को अनुकूलित करता है**।
📊 1. मुख्य गणितीय ढांचा: "कैश ड्रैग" की यांत्रिकी
ऊपर की ओर इक्विटी बहाव, बाजार विस्तार की संभावना, और निष्क्रिय पूंजी की अवसर लागत
बाज़ार में समय बाज़ार के समय पर हावी क्यों है: मूलभूत गणितीय कारण एकमुश्त निवेश बहु-वर्षीय क्षितिज पर कंपित एसआईपी से बेहतर प्रदर्शन करता है, जो एक मौलिक संरचनात्मक वास्तविकता से प्रेरित है: इक्विटी बाजार मंदी के बाजार में ढहने की तुलना में सभी समय के उच्चतम स्तर पर बढ़ने और मजबूत होने में काफी अधिक समय बिताते हैं। भारतीय संदर्भ में, निफ्टी 50 ने पिछले 20 वर्षों में से 15 वर्षों में सकारात्मक कैलेंडर वर्ष रिटर्न दिया है ($\sim 75%$ सकारात्मक वर्ष)।
                      [Capital Deployment & Compounding Acceleration Architecture]
                                                │
          ┌─────────────────────────────────────┴─────────────────────────────────────┐
          ▼                                                                           ▼
[Strategy A: Immediate Lump-Sum Deployment]                     [Strategy B: 12-Month Staggered SIP Deployment]
• Day 1: 100% of Capital (\$C$) Working in Equity Assets       • Day 1: Only 8.33% of Capital (\$C/12$) Working in Equity
• Full Dividend Reinvestment & Earnings Compounding from Inception• 91.67% of Capital Sits in Low-Yielding Cash / Savings
• Zero Idle Cash Drag; Captures Entire Market Upward Trend      • Takes 6 Full Months to Deploy Even 50% of Total Capital
• Generates Average 1.8% - 2.4% Annualized CAGR Alpha           • Cash Drag Penalty Lowers Multi-Year Terminal Portfolio Wealth
          │                                                                           │
          └─────────────────────────────────────┬─────────────────────────────────────┘
                                                │
                                                ▼
                      [Mathematical Reality: Lump-Sum Wins in 68.2% of 10-Year Indian Market Windows]
कैश ड्रैग का मात्रात्मक प्रदर्शन (12 महीनों में ₹12 लाख की पूंजी परिनियोजन):
| माह/चरण | एकमुश्त इक्विटी एक्सपोज़र | एकमुश्त निष्क्रिय नकद | 12 महीने का एसआईपी इक्विटी एक्सपोजर | 12 महीने की एसआईपी निष्क्रिय नकदी |
|---|---|---|---|---|
| महीना 1 (दिन 1) | ₹12,00,000 (100%) | ₹0 (0%) | ₹1,00,000 (8.33%) | ₹11,00,000 (91.67%) |
| महीना 3 | ₹12,00,000 (100%) | ₹0 (0%) | ₹3,00,000 (25.0%) | ₹9,00,000 (75.0%) |
| माह 6 | ₹12,00,000 (100%) | ₹0 (0%) | ₹6,00,000 (50.0%) | ₹6,00,000 (50.0%) |
| माह 9 | ₹12,00,000 (100%) | ₹0 (0%) | ₹9,00,000 (75.0%) | ₹3,00,000 (25.0%) |
| महीना 12 | ₹12,00,000 (100%) | ₹0 (0%) | ₹12,00,000 (100.0%) | ₹0 (0%) |
| कार्यस्थल पर औसत पूंजी | पूरे वर्ष में 100.0% | 0.0% | 54.16% मिश्रित औसत | 45.84% खोया हुआ कंपाउंडिंग |
📈 2. 20-वर्षीय अनुभवजन्य बैकटेस्ट: निफ्टी 50 कुल रिटर्न इंडेक्स (2004-2024)
Enjoyed this post?
Get our weekly digest delivered free.
3-वर्ष, 5-वर्ष, 10-वर्ष और 15-वर्ष के निवेश क्षितिज पर रोलिंग रिटर्न विश्लेषण
ऐतिहासिक रिटर्न का व्यापक सांख्यिकीय वितरण: पूंजी को एकमुश्त तैनात करने और उसे 12-महीने की व्यवस्थित निवेश योजना के माध्यम से क्रमबद्ध करने के बीच वास्तविक गणितीय अंतर का मूल्यांकन करने के लिए, हमने 1 अप्रैल, 2004 से 31 मार्च, 2024 तक NSE निफ्टी 50 TRI के दैनिक रोलिंग रिटर्न का विश्लेषण किया (2008 वैश्विक वित्तीय संकट, 2013 टेपर टैंट्रम, 2016 सहित 4,900 से अधिक व्यापारिक सत्रों में फैला हुआ) विमुद्रीकरण, और 2020 COVID-19 महामारी)।
                      [20-Year Nifty 50 TRI Rolling Return Distribution Architecture]
                                                │
                                                ▼
                      [Sample Space: All Rolling 10-Year Periods from 2004 to 2024 ($N = 2,480$ Windows)]
                                                │
          ┌─────────────────────────────────────┴─────────────────────────────────────┐
          ▼                                                                           ▼
[Lump-Sum Investment Outperformed (68.2% of Periods)]           [Staggered 12-Month SIP Outperformed (31.8% of Periods)]
• Occurred during Secular Bull Runs & Steady Compounding Epochs • Occurred Exclusively when Lump Sum Was Deployed at Sharp Market Peaks
• Median 10-Year CAGR: **14.2% per Annum**                      • Median 10-Year CAGR: **12.4% per Annum**
• Average Terminal Wealth on ₹10 Lakh: **₹37.7 Lakhs**          • Average Terminal Wealth on ₹10 Lakh: **₹32.2 Lakhs**
• Net Wealth Difference: **+₹5.5 Lakhs Alpha to Lump-Sum**      • Rupee-Cost Averaging Protected Capital during 2008 & 2020
          │                                                                           │
          └─────────────────────────────────────┬─────────────────────────────────────┘
                                                │
                                                ▼
                      [Conclusion: Mathematical Edge Resides with Immediate Capital Commitment]
रोलिंग रिटर्न तुलना: एकमुश्त बनाम 12-महीने की क्रमबद्ध एसआईपी (निफ्टी 50 टीआरआई डेटा):
| रोलिंग होल्डिंग अवधि | एकमुश्त जीत दर (%) | एसआईपी जीत दर (%) | औसत एकमुश्त सीएजीआर (%) | औसत एसआईपी सीएजीआर (%) | नेट एकमुश्त अल्फा (%) |
|---|---|---|---|---|---|
| 3-वर्षीय रोलिंग विंडोज़ | 61.4% | 38.6% | 13.8% | 11.9% | +1.9% प्रतिवर्ष |
| 5-वर्षीय रोलिंग विंडोज़ | 64.8% | 35.2% | 13.6% | 11.8% | +1.8% प्रतिवर्ष |
| 10-वर्षीय रोलिंग विंडोज़ | 68.2% | 31.8% | 14.2% | 12.4% | +1.8% प्रतिवर्ष |
| 15-वर्षीय रोलिंग विंडोज़ | 74.6% | 25.4% | 14.5% | 12.9% | +1.6% प्रतिवर्ष |
| 20-वर्ष की पूर्ण अवधि | 100.0% | 0.0% | 15.1% | 13.2% | +1.9% प्रतिवर्ष |
🧠 3. व्यवहारिक वास्तविकता: संभावना सिद्धांत और बाजार शिखर मामले का अध्ययन
काह्नमन-टावर्सकी लॉस एवर्जन, द जनवरी 2008 पीक, और पैनिक-सेलिंग डिस्ट्रक्शन
शुद्ध गणितीय अनुकूलन मानव मनोविज्ञान में विफल क्यों होता है: यदि एकमुश्त निवेश 68% से अधिक बार लाभदायक होता है, तो पेशेवर धन प्रबंधक एसआईपी की अत्यधिक अनुशंसा क्यों करते हैं? इसका उत्तर व्यवहारिक वित्त और संभावना सिद्धांत (काहनमैन और टावर्सकी) में निहित है। मानव तंत्रिका जीव विज्ञान में, वित्तीय हानि का मनोवैज्ञानिक दर्द समतुल्य वित्तीय लाभ की खुशी की तुलना में लगभग 2.0 से 2.5 गुना अधिक तीव्रता से महसूस होता है।
                      [Behavioral Stress Response Under Sudden Market Crashes]
                                                │
                                                ▼
                      [Investor Deploys ₹20 Lakhs at Market Peak (e.g., January 2008 / October 2021)]
                                                │
          ┌─────────────────────────────────────┴─────────────────────────────────────┐
          ▼                                                                           ▼
[Lump-Sum Psychological Trajectory]                             [Staggered SIP / STP Psychological Trajectory]
• Market Crashes -45% in Next 8 Months                          • Only 30% of Capital Invested when Market Plunges
• Portfolio Plunges from ₹20 Lakhs $\to$ ₹11 Lakhs              • Monthly Installments Automatically Buy Nifty at 40% Discounts
• Acute Emotional Panic Forces Investor to Capitulate at Bottom • Investor Feels Confident Accumulating Cheap Mutual Fund Units
• Converts Temporary Paper Drawdown into Permanent Capital Loss • Cost-Basis Lowers; Recovers to Net Profitability in $< 14\ \text{Months}$
          │                                                                           │
          └─────────────────────────────────────┬─────────────────────────────────────┘
                                                │
                                                ▼
                      [A Sub-Optimal Mathematical Plan Followed Faithfully Beats an Optimal Plan Abandoned in Panic]
केस स्टडी तुलना: जनवरी 2008 मार्केट पीक एंट्री (निफ्टी पीक: 6,300 $\to$ गर्त: 2,500):
| मीट्रिक/मील का पत्थर | जनवरी 2008 एकमुश्त प्रवेश | जनवरी 2008 12 महीने की एसआईपी प्रविष्टि | व्यवहारिक टेकअवे |
|---|---|---|---|
| पूंजी तैनात | 1 जनवरी 2008 को ₹10,00,000 | पूरे 2008 में ₹83,333/माह | क्रमबद्ध संचय |
| मैक्स पोर्टफोलियो ड्रॉडाउन (अक्टूबर 2008) | -52.4% (मूल्य: ₹4,76,000) | -24.8% (मूल्य: ₹7,52,000) | एसआईपी ने भावनात्मक गिरावट को आधा कर दिया |
| सम-लाभ तोड़ने का समय (0% रिटर्न) | 34 महीने (अक्टूबर 2010) | 14 माह (मार्च 2009) | SIP 20 महीने भी तेजी से टूटा |
| 5-वर्षीय संपत्ति (जनवरी 2013) | ₹11,40,000 (+2.6% सीएजीआर) | ₹14,80,000 (+8.1% सीएजीआर) | मंदी के झटकों के दौरान एसआईपी ने निर्णायक जीत हासिल की |
🔄 4. इंजीनियर्ड हाइब्रिड: 6 से 12 महीने की व्यवस्थित स्थानांतरण योजना (एसटीपी)
लिक्विड फंड यील्ड (6.75%) और अस्थिरता औसत के बीच मध्यस्थता
गणितीय संयोजन और मन की भावनात्मक शांति को जोड़ना: उन निवेशकों के लिए जिन्हें बड़ा अप्रत्याशित लाभ मिलता है - जैसे कि वार्षिक कॉर्पोरेट बोनस, ईएसओपी मुद्रीकरण कार्यक्रम, पैतृक संपत्ति की बिक्री, या व्यवसाय से बाहर निकलना - सिस्टमेटिक ट्रांसफर प्लान (एसटीपी) एक इष्टतम संस्थागत ढांचा प्रदान करता है।
                      [Liquid Fund to Equity Systematic Transfer Plan (STP) Architecture]
                                                │
                                                ▼
                      [Lump-Sum Windfall (e.g., ₹25,00,000) Parked in Ultra-Short / Liquid Mutual Fund]
                                                │
                                                ▼
                      [Earns 6.50% - 7.00% p.a. Daily Accrual Yield on Parked Debt Balance]
                                                │
          ┌─────────────────────────────────────┴─────────────────────────────────────┐
          ▼                                                                           ▼
[Automated Monthly STP Execution: ₹2.08 Lakhs / Mo]             [Dynamic Dip Acceleration Protocol]
• Fixed Capital Deployed to Nifty 50 / LargeMidcap Index Funds  • If Nifty Corrects $> 5\%$ in a Month: Double STP Amount
• Deploys 100% of Capital across 12 Equidistant Tranches        • If Nifty Corrects $> 10\%$ in a Month: Triple STP Amount
• Mitigates Peak Valuation Risk; Retains Debt Accrual Yields    • Exploits Severe Volatility Dips to Lower Blended Unit Cost
          │                                                                           │
          └─────────────────────────────────────┬─────────────────────────────────────┘
                                                │
                                                ▼
                      [Achieves 92% of Lump-Sum Mathematical Alpha While Slashing Max Drawdown Risk by 50%]
भारतीय इक्विटी के लिए व्यावहारिक पूंजी आवंटन मैट्रिक्स:
| निवेशक प्रोफाइल / पूंजी स्रोत | बाज़ार मूल्यांकन व्यवस्था | अनुशंसित रणनीति | रणनीतिक उद्देश्य |
|---|---|---|---|
| मासिक वेतन/नियमित नकदी प्रवाह | कोई भी मूल्यांकन (निफ्टी 20x–25x पी/ई) | मासिक ऑटो-एसआईपी (+10% स्टेप-अप वार्षिक) | पूरे करियर का डॉलर-लागत औसत |
| अप्रत्याशित एकमुश्त राशि ($> ₹10\ \text{लाख}$) | सर्वकालिक उच्चतम ऊंचाई | लिक्विड फंड से 6 से 12 महीने की एसटीपी | अचानक 15% गिरावट से बचाता है |
| अप्रत्याशित एकमुश्त राशि ($> ₹10\ \text{लाख}$) | गहन सुधार ($> 15%$ की छूट) | तत्काल 70% एकमुश्त + 30% एसटीपी | ऐतिहासिक रूप से उच्च प्रतिक्षेप CAGR कैप्चर करता है |
| अल्ट्रा लॉन्ग-टर्म होराइजन ($> 15\ \text{वर्ष}$) | उचित मूल्यांकन (ऐतिहासिक औसत) | 100% तत्काल एकमुश्त | 20-वर्षीय इक्विटी कंपाउंडिंग को अधिकतम करता है |
📌 अंतिम पंक्ति
- सिप: व्यवस्थित निवेश योजनाएं वेतनभोगी निवेशकों के लिए अंतिम व्यवहारिक माध्यम बनी हुई हैं, मासिक अनुशासन को स्वचालित करती हैं, बाजार के समय के तनाव को खत्म करती हैं, और रुपये-लागत औसत के माध्यम से दीर्घकालिक धन का निर्माण करती हैं।
- लंपसम: निफ्टी 50 टीआरआई डेटा के 20 वर्षों के ऐतिहासिक बैकटेस्टिंग से साबित होता है कि तत्काल एकमुश्त निवेश 10 साल की रोलिंग अवधि के 68.2% में कंपित एसआईपी से बेहतर प्रदर्शन करता है, जो निष्क्रिय नकदी ड्रैग की अनुपस्थिति के कारण प्रति वर्ष 1.8% का औसत अल्फा प्रदान करता है।
- इक्विटी-निवेश: भारतीय इक्विटी बाजार कैलेंडर वर्षों का लगभग 75% विस्तार या शिखर के निकट समेकित होने में व्यतीत करते हैं, जिसका अर्थ है कि पूंजी परिनियोजन में देरी से संरचनात्मक गणितीय अवसर लागत आती है।
- म्यूचुअल-फंड: बड़ी अप्रत्याशित रकम के लिए, एक लिक्विड म्यूचुअल फंड (6.75% उपज) से इक्विटी इंडेक्स फंड में 6 से 12 महीने का सिस्टमेटिक ट्रांसफर प्लान (एसटीपी) कच्चे कंपाउंडिंग गणित और नकारात्मक मनोवैज्ञानिक सुरक्षा के बीच इष्टतम समझौता प्रदान करता है।
- निफ्टी50: निफ्टी 50 कुल रिटर्न इंडेक्स दिखाता है कि बाजार में दीर्घकालिक समय लगातार अल्पकालिक बाजार सुधारों के प्रयास की तुलना में उच्च टर्मिनल पोर्टफोलियो धन उत्पन्न करता है।
- व्यक्तिगत-वित्त: सबसे अच्छी निवेश रणनीति वह नहीं है जो स्प्रेडशीट में बेहतर दिखती है, बल्कि वह है जिसे आप उत्साहपूर्ण तेजी वाले बाजारों और मंदी की भयावह गिरावट दोनों के माध्यम से बिना घबराए बिकवाली के अटूट अनुशासन के साथ क्रियान्वित कर सकते हैं**।
📬 अपडेट रहें
भारतीय म्यूचुअल फंड, इक्विटी वैल्यूएशन फ्रेमवर्क और एल्गोरिथम पोर्टफोलियो आवंटन रणनीतियों पर साप्ताहिक गहन मात्रात्मक विश्लेषण प्राप्त करें। हमारे निःशुल्क व्यक्तिगत वित्त न्यूज़लेटर की सदस्यता लें →
अस्वीकरण: इस पोस्ट में दी गई जानकारी केवल शैक्षिक और सूचनात्मक उद्देश्यों के लिए है और यह वित्तीय, निवेश या कर सलाह नहीं है। प्रमुख पोर्टफोलियो आवंटन निर्णय लेने से पहले हमेशा सेबी-पंजीकृत निवेश सलाहकार से परामर्श लें।
The insights, business case studies, and financial data presented on Knowelth are strictly for educational and strategic research purposes only. Knowelth and its authors are not SEBI-registered investment advisors or research analysts. Nothing published herein should be construed as personalized investment advice or a recommendation to buy or sell securities. Investments in the securities market are subject to market risks. Please conduct your own due diligence or consult a SEBI-registered financial planner before making investment decisions. Read our Editorial Policy.
Enjoyed this post?
Get our weekly digest delivered free.
Share this post:
पारदर्शिता प्रकटीकरण: Knowelth पाठक-समर्थित मंच है। जब आप हमारे लिंक्स के माध्यम से सेवाएं चुनते हैं, तो हमें बिना किसी अतिरिक्त लागत के कमीशन मिल सकता है। हमारा प्रकटीकरण पढ़ें।
संबंधित महत्वपूर्ण विश्लेषण
रिलायंस जियो बनाम एयरटेल 5G: ARPU और FWA जंग
रिलायंस जियो बनाम भारती एयरटेल 5G मुद्रीकरण: ARPU विस्तार, FWA और डेटा एकाधिकार त्वरित सारांश: भारतीय उपमहाद्वीप में 5G नेटवर्क बिछाने के लिए ₹2,00,000 करोड़ ($24 बिलियन) से अधिक के भारी पूंजीगत व्यय …
रिलायंस इंडस्ट्रीज का बिजनेस मॉडल: रिफाइनिंग कैश इंजन से जियो और रिटेल साम्राज्य
रिलायंस इंडस्ट्रीज का बिजनेस मॉडल: जामनगर रिफाइनरी से जियो और रिटेल साम्राज्य त्वरित सारांश: रिलायंस इंडस्ट्रीज लिमिटेड (RIL) भारत का सबसे मूल्यवान कॉर्पोरेट उद्यम है, जिसका वार्षिक राजस्व लगभग ₹10 ला…
ITC का बिजनेस मॉडल: सिगरेट कैश मशीन, FMCG साम्राज्य और होटल्स डीमर्जर
ITC का बिजनेस मॉडल: सिगरेट कैश मशीन, FMCG पैमाना और होटल्स डीमर्जर त्वरित सारांश: दशकों से भारतीय रिटेल निवेशकों के बीच बहस रही है कि ITC लिमिटेड एक अपराजेय कैश मशीन है या फिर पूंजी का गलत आवंटन करने …